为客户维护权益,是我们永远不变的使命!
“牲畜累了还知道休息,而牛马累了只会自己花钱买咖啡”,最近网络上盛行起来的吐槽,不经意地给咖啡打上了“牛马饮料”的标签。
根据营销号的说法,上世纪咖啡豆会被用作饲料和兽药,好让牲畜吃的更少但精神更兴旺、干活更认真——这似乎和现在白领喝咖啡有些异曲同工。舆论转变之下,瑞幸推出的加3元升级超大杯流动,也被称为“更适合打工人的牛马杯”。
固然,咖啡作为人类饮料的历史,要远远长于它作为牲畜饲料的历史。
和茶叶一样,两者都是帮人提神醒脑的好物。“牛马饮料”说法的盛行,并不意味着饮料自己有什么问题,焦点的缘故原由照样都会白领对于自身的事情环境、事情状态的不满,导致了对咖啡的迁怒。
通俗人天天喝杯咖啡,现实上并不是很廉价的事情,事实十几块钱也能做许多事。但对许多咖啡品牌来说,他们同样没能从动辄二三十一杯的咖啡里赚到若干利润。中国咖啡市场9.9的价钱战打了一年,库迪缩短、闭店,瑞幸则由盈转亏,就连星巴克的财报也不乐观。
咖啡行业在开店潮与闭店潮中,走到了一个骑虎难下的田地。这时刻再冒出来一个“牛马饮料”的名声,显然对行业来说是对照晦气的。
1、规模
中国的咖啡店数目过剩了吗?
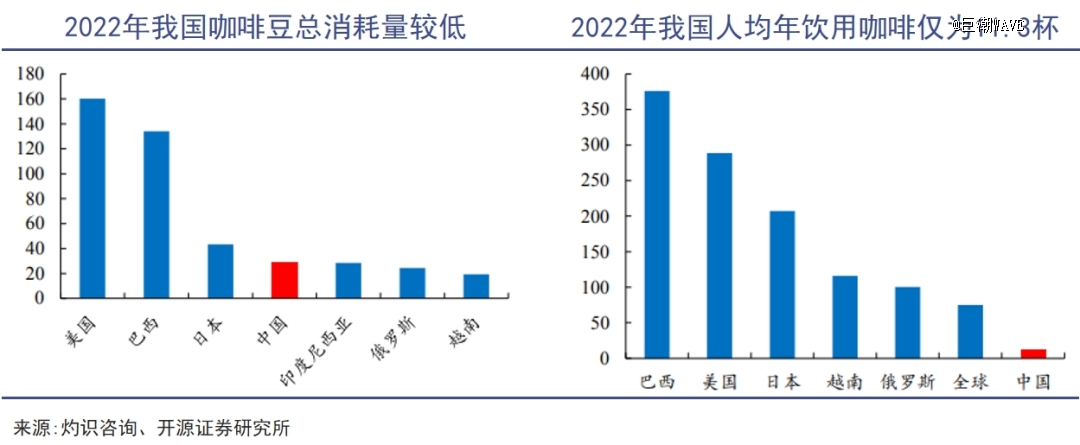
中国人口基数大,咖啡豆总消耗量与美国、巴西、日本等成熟市场相比,规模体量却相差三四倍。而且2022年中国人均年饮用咖啡数仅为11.3杯,远低于巴西的376.0杯、美国的288.9杯和日本的207.4杯。
一个咖啡渗透率较低而人口数较高的消费市场,反过来说也是一个增进潜力伟大的消费市场。而且有瑞幸咖啡置之死地尔后生的例子摆在眼前,激励了众多创业者与投资者们竞相涌入这个消费赛道。
事实证实,中国咖啡行业规模增进速率确实很快。《2024中国都会咖啡生长讲述》显示,近三年来,中国咖啡产业的年均复合增进率为17.14%,2024年中国咖啡产业规模预计将到达3133亿元,较2023年的2654亿元增进18%。
中国人均咖啡消费量也在增添,2023年中国人均咖啡年饮用数已经到达16.74杯,较2016年人均年饮用数9杯的数据近乎翻倍,即便同2022年相比这个数据也猛增了约46%。
消费崛起往往随同着供应激增,事实2022年我国一线、新一线、二线都会每万人拥有现磨咖啡馆数目仅为2.3家、1.4家和0.9家,三线及以下都会每万人拥有咖啡馆数目仅为0.4家,完全有空间多开几家新店的样子。
瑞幸、库迪等连锁品牌,成为了已往两年两年中国咖啡门店数目疯狂增进的主要动力,GeoQ智图收录的15家典型连锁咖啡品牌,2023年开店数目到达18610家(其中8034家由瑞幸孝顺),相对2022年开店增速高达252%。
连锁咖啡品牌之外,另有许多从茶饮跨界来做咖啡的品牌在起劲扩店,好比茶颜悦色旗下的鸳央咖啡门店数已靠近百家,7分甜确立的轻醒咖啡也快开了50家门店,沪上阿姨母公司开办的沪咖甚至杀青了千店成就。
今年咖啡品牌的开店速率也是一点都看不到下降的意思,20家连锁咖啡品牌4月份新开门店1023家,同比2023年2月上升8.83%,环比2024年3月上升72.8%,门店总数已高达41583家。
新开的咖啡门店大多集中在白领群集的写字楼周围,或者人流量较大的购物中央和住民小区,这些地方也同样是奶茶品牌喜欢群集的地方。在竞争猛烈的饮品赛道里,险些没有什么品牌能独占好地段。
在连锁品牌高歌猛进、各显神通争取市场的时刻,种种小品牌和小我私人创业的咖啡店正在艰难的夹缝求生。
2023年中国新增注册咖啡相关企业近6万家,近一年倒闭的咖啡门店则有3.8万家,可以说许多小品牌和个体户都做了咖啡创业的炮灰,投资、加盟、选址、运营、品控哪一样都不简朴,做咖啡店老板可能还不如打工人轻松。
咖啡创业这么难,总让人嫌疑实在中国的咖啡行业早已供应过剩,消费数据看着还在涨,实在都是咖啡品牌烧钱津贴的劳绩。
2、利润
市占率与毛利率要若何平衡?
咖啡并不是中国人的传统饮料,就算喜欢喝咖啡,这喜欢也掺杂了职场社交、文艺装逼等多种的因素。在这样的用户心智下,价钱生怕是比口味更值得思索的问题——后发咖啡品牌越想出头,就越不能回避价钱战的问题。
沈阳要抢低空产业了
瑞幸咖啡的价钱本就比星巴克廉价且有大量优惠券津贴客户,其团结首创人陆正耀脱离瑞幸后新确立的库迪咖啡,更是直接掀起了9.9元咖啡大战,并将瑞幸、Tims、肯德基等众多品牌卷入其中,让星巴克也不得不增添优惠的力度和频率。
美团餐饮数据显示,2022年人均20元以下的咖啡消费规模增速最快,2023年下半年咖啡价钱战最先之后,许多消费者对咖啡价钱的定位更是下调到10-15元/杯,直接迫近瑞幸等头部品牌对成本控制的极限能力。
瑞幸咖啡最近的财报中已经显示出价钱战带来的压力,在延续两年实现盈利后重回亏损。凭证2024年*季度财报,瑞幸咖啡当期营业净亏损为8320万元,自营门店的运营利润率也从2023年同期的25.2%下滑到7%。
星巴克的财报同样令投资人失望,停止今年3月31日公司实现营收85.6亿美元,同比下降2%,净利润为7.72亿美元,同比下降15%。财报宣布当天,星巴克股价大跌15.82%,市值蒸发约1150亿人民币,创近四年来*跌幅。
星巴克的问题泉源于客户惠顾频率和订单规模的削减,但以为自己另有进军县城等下沉市场的空间。瑞幸咖啡的问题则要更庞大一些,猛烈的行业竞争之下,本土咖啡品牌似乎很难维系市占率与利润率之间的平衡。
实在早在2023年第四序度的时刻,瑞幸咖啡一边在淡季加速开店抢占市场,一边加大优惠津贴力度以应对库迪咖啡的挑战,虽然看似留住了客户的脚步,整体毛利率却比非价钱战时下滑了9.3%,较价钱战刚最先的三季度也下滑了5.7%。
事实咖啡9.9元/杯确实不是一个合理的价钱,即便在巴西、越南这样的咖啡豆原产地,主打性价比的咖啡品牌价钱也要13元/杯左右,瑞幸一最先高调迎接价钱战,也只是想以9.9元款引流、靠15-20元款来盈利。
低价战略最先反噬后,瑞幸自然会缩短津贴削减失血,从全场饮品都可使用9.9元优惠券,到今年2月仅有8款产物可以使用,再到现在仅支持5款基础单品或加3元升级成超大杯。
然而尴尬的是,薅多了羊毛的客户们似乎并不能接受没有9.9流动的瑞幸,或者说对瑞幸的品牌定位没设施再调高了,这对瑞幸实现耐久价值是异常晦气的。
打响价钱战*枪的库迪咖啡,在淡季、津贴和加速开店的三重压力下,已经疲态尽显、后劲不足。联营商们也深陷亏损,开店速率显著放慢,原本“以低价换市场,打垮对手后再逐步涨价”的美梦并不如想象中顺遂。
3、增进
“咖啡 ”会是价钱战的破局之法吗?
对咖啡和奶茶品牌来说,一个很残酷的现实就是他们的竞争对手时时刻刻都有许多,而且永远都不能能“杀光”。这些品牌可以行使互联网头脑做运营、做产物、开拓市场,但不能能同互联网公司一样做到垄断市场、赢家通吃。
在产物售价不适合调高的时刻,咖啡、奶茶品牌想要做重利润,照样得在供应链和加盟商身上动脑子。蜜雪冰城早就在这一点上给偕行们做出了乐成的树模。
瑞幸在网络上常与蜜雪冰城“拌嘴”,但该学的也没少做。自2021年开启新零售互助同伴设计,瑞幸的加盟店便在快速扩张,延续三年加盟收入出现高速增进,2023年该营业营收突破 60 亿元,其中原质料收入占比*。
瑞幸加盟店的收入会先进入公司总账户,从中收取原质料差价和毛利分成,其中毛利则接纳分级抽成的方式,每月毛利8万元以上的部门抽成高达40%,可以说做的越好的加盟店给瑞幸的“孝顺”就越大。
而原质料价差收入就要仰赖供应链的品质和效率,今年4月瑞幸在昆山投资1.2亿美元兴建的、年产能3万吨的新烘焙厂正式投产,一举成为海内产能*的咖啡烘焙基地,和瑞幸开启第二竞争曲线的标志。
半年之前,星巴克中国咖啡创新产业园同样在昆山完工投产,总投资2.2亿美元,是星巴克在华*的一笔咖啡生产和物流基地建设投资,标志着中国在星巴克全球各市场内率先实现 “从生豆到咖啡” 垂直产业链的规模化整合。
供应链全笼罩、高效化、本土化的能力,无疑是头部咖啡品牌保持竞争力的底牌,谁能把成本和质量控制做到*,谁的战略纵深就更大。
对于非头部咖啡品牌来说,“咖啡 ”可能会是突破重围、获得增进的方式。
例如西西弗书店就执行了“书店 咖啡”的复合式谋划模式,增添了主顾的停留时间和消费时机,通过图书销售和咖啡、文创产物等业态收入获益,非书籍销售的收益甚至跨越了图书籍身,侧面证实晰“咖啡 ”的价值。
五年前才从加拿大来到中国市场的Tims,则靠着“咖啡 贝果”的双品类模式,逐步跑通了自己的差异化。
贝果有低油低糖、口味多样、适合咸口热食的中国胃等优点,Tims在发现贝果销售量和复购率都在连续增进后,就用贝果取代了原本作为“咖啡搭子”主打款的三明治和甜甜圈。
不外,要想在中国这个消费者偏很多多少变、喜新厌旧、一个钱打二十四个结的市场上恒久生计下去,咖啡品牌们做好“咖啡 ”的种种创新,只是基础课。
若何让打工人喝咖啡喝得心甘情愿,才是更主要的问题。事实,“牛马饮料”这个名号可着实太难听了。