为客户维护权益,是我们永远不变的使命!
马云的那句“阿里会改”,正在被吴泳铭酿成“阿里爆改”。
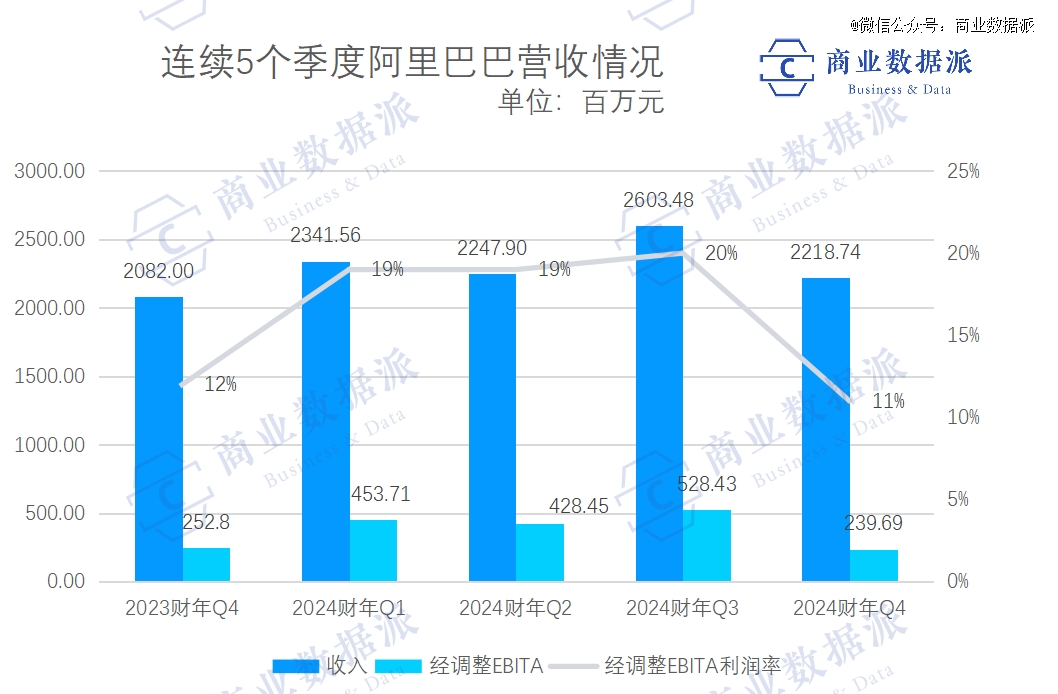
5月14日,阿里巴巴宣布2024年三月尾止季度及2024财政年度业绩通告。据通告显示,住手2024年3月31日止财政年度,阿里巴巴收入为人民币9411.68亿元,同比增进8%;经调整EBITA为1650.28亿元,同比增进12%。而住手2024年3月31日止季度内,阿里巴巴季度收入为2,218.74亿元,同比增进7%。
不止团体业绩回暖,阿里六子险些都恢复了增速。
季度内,淘天团体同比增速4%,云智能团体同比增速3%,阿里国际数字商业团体增速45%,菜鸟团体增速30%,内陆生涯团体增速19%,大文娱团体增速-1%......相比于之前的一拖N,现在的阿里巨轮又转动了起来。
各项财政指标的优化,意味着接连不停地“爆改”,正在给阿里带来起劲影响。
此次宣布的业绩,也是十八罗汉之一的吴泳铭兼任阿里巴巴团体和淘天团体、阿里云智能团体三项CEO职务之后的*季度财报,对于窥探吴泳铭率领下阿里的走向有主要意义。
只管财报显示不错,但民众信心的恢复还需要时间。财报宣布后,阿里盘前股价跌5%左右。这次,纵然阿里再次给出了股息派发,市场也未能知足。
从市场的声音来看,部门缘故原由是利润下滑引发的盈利能力担忧,该季度谋划利润为147.65亿元,同比下降3%,经调整EBITA239.69亿元,同比下降了5%。其次,是在这一靠山下,电商和云营业行业极端内卷,阿内里临的压力依然伟大,稀奇是,阿里重押的AI,距离独挡一面还十分遥远。
阿里巴巴团体一拆六以来,从张勇、戴珊、风清扬再到蔡崇信、吴泳铭,所有的要害人物都强调,“阿里会改”。
现在,曙光还未完全展现,阿里还需要继续证实自己“善改”。
01淘天让利,猛追GMV
好新闻是淘天的GMV实现了双位数增涨,坏新闻是拿利润换的。
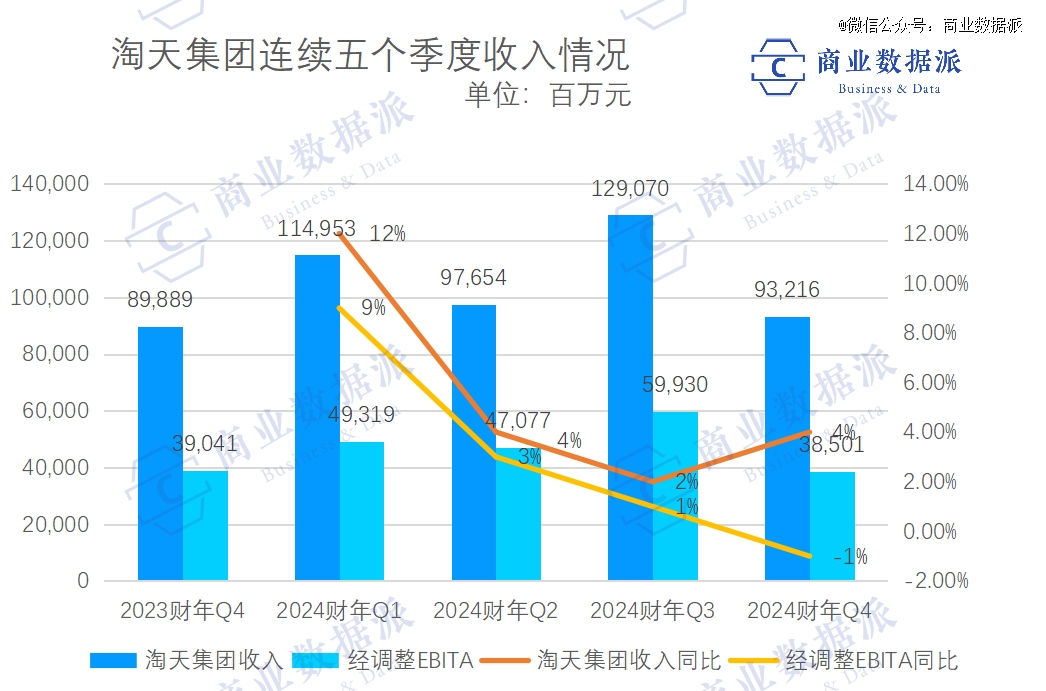
据财报显示,住手2024年3月31日止季度,淘天团体收入同比增进4%,至932.16亿元;淘天团体商品生意总额(GMV)、订单数均取得同比两位数增进,主要受购置用户数和生意频次增进动员。
“对我们今年来说,主要的义务照样在消费者的体验提升,以及消费者的体验提升带来的GMV的增进。”阿里巴巴团体CEO吴泳铭在电话会上说道。
这一年来,淘天强调的重心从价钱力,再到内容战,再到“用户为先”,一层层深入了基本。
今年以来,淘天在用户体验上的不足,正在加倍补齐,包罗但不限于,上线先用后付、仅退款功效,新增店肆标签系统,新疆包邮并送货进村,88VIP会员权益升级,618率先作废预售,重启淘宝网页版、淘江湖论坛......从物流、售后、促销流动等多个维度一直爆改。
这是由于淘天的主要收入都来自于客户治理收入,通过服务商家赚钱,随着电商走入存量阶段,淘天的B2B2C模式下,B端商家在平台的投入由生意增进空间决议,而生意增进的条件是用户大盘增进或保持活跃,用户是决议品牌生杀大权的基本盘。
稀奇是克日淘宝推出的“免单流动”,低调开局却在社交平台疯狂流传:用户下单后随机抽中免单资格,不少用户重复下单,未中奖后又退款,无底线宠用户的态度和拼多多有得一拼。
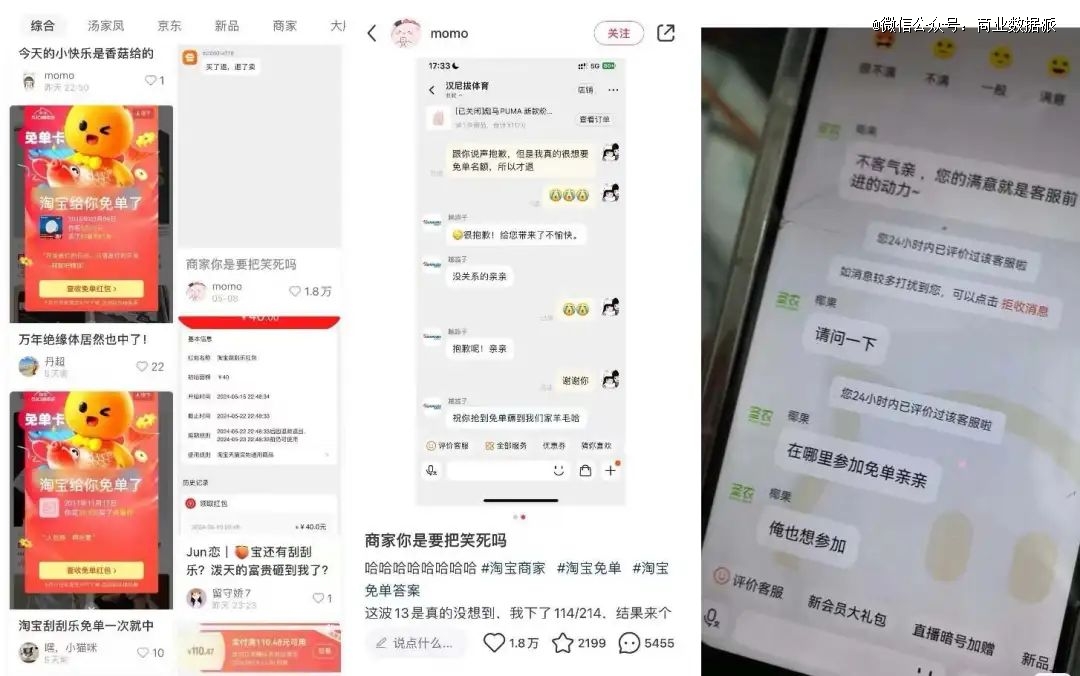
去年11月16日晚,吴泳铭曾示意,“购置频次最直接反映了用户对消费平台的认可度”。
借助消费频次的提升,淘天将GMV增速也追了回来,背后是淘天正在不停让利。
事实,想要吸引消费者,价钱力是最直接的武器,淘天正在向商家让渡利润,通过AI投放等方式,削减商家的谋划成本,从而指导商家降低商品价钱,吸引消费者。
据财报显示,该季度淘天团体经调整EBITA为385.01亿元,同比下滑了1%,主要是由于为提高消费者留存率,并提升购置频次,以及科技基础设施的投入增添,部门被客户治理服务收入(CMR)增添所抵销。
然而,客户治理收入同比为增进5%,主要由搜索和推荐带来的收入增进所动员,不敌GMV的双位数增进,淘天整体变现率下滑。
这部门利润缩减和变现率下滑,意味着淘宝从以商家为先,转向用户为先,是在实打实地睁开。
不外,淘天的电商仍然是流量生意,用户回归的本质是让流量回归。短期内,淘天要靠用户体验换回流量,但耐久来看,阿里还需要继续找到新的流量泉源、更好的流量变现效率。
从流量获取和变现来看,向内,淘天正在加码淘宝直播、淘宝走走等内容化营业;向外,阿里先是去年与腾讯广告买通,克日又与抖音买通种草转化数据,推动全站推广的链条完善,围绕着中小商家、连系AI,推出了新的投放战略。
由于淘天的收入大部门来自于客户治理收入,阿里妈妈成为接下来的重头戏。
作为阿里妈妈从0到1的建设者,吴泳铭的角色十分要害。针对现在短期内变现率的削减,吴泳铭显得胸中有数,“后面若何进一步通过广告产物提升CMR是一个确定性的历程,只不外我们现在在控制这个历程,让消费者的体验更好。”
在电话会上,他还提到,公司将逐步推出商业化产物,进而提高投资回报率和商家渗透率,尤其是中小企业,届时CMR的增进将逐步遇上并最终与GMV持平。
其中,备受瞩目的全站推广,主要关注若何简化中小广告主的投放流程,以促进他们的营业增进,现在仍处于小规模客户测试阶段,调整算法模子。
不外,据测算,在全站推广正式推出后,预计还需要一段时间来增添客户,真正地显示出增进效益,也需要约莫12个月左右,还需要不少时间。
02烧钱抢市场,外洋营业猛增
以阿里妈妈为代表的漫长供应侧改造,淘天团体或许能等,但阿里团体等不及了。
股权投资下半场,小机构的突围之路在哪里?
由于海内电商行业的见顶已经板上钉钉,相比之下,国际市场才是阿里接下来的想象力。
已往一年,随着抖音派出TT小店搅动东南亚风云、拼多多调动Temu掠夺北美市场,中国电商在外洋卷了起来,整个阿里国际数字商业团体(AIDC)的扩张也越来越凶猛,想要在外洋“复制”淘宝。
现在看来,AIDC的增速异常可观。住手2024年3月31日止季度,AIDC收入同比增进45%至274.48亿元,AIDC 旗下零售平台整体订单同比增进20%,由AIDC跨境营业增进所致,尤其速卖通Choice 营业的增进。
速卖通Choice营业在2023年3月正式上线,对速卖通的生长而言是一个分水岭。
连系菜鸟的物流能力,Choice基于全托管和半托管的服务,为卖家提供了精选卖家设计。自上线以来,Choice频道推动速卖通平台订单增进了50%,于2024年4月,Choice占速卖通整体订单的约70%,成为拉动速卖通订单增进的主要动力。
除了速卖通,本季度,Trendyol继续录得双位数订单增进。在保持土耳其*电商职位的同时,Trendyol进一步拓展在海湾区域的跨境营业;而Lazada 继续专注于提升运营效率,随着变现率进一步提升及优化运营,本季度Lazada每单亏损同比显著收窄。
总体而言,差异于海内电商营业的毫厘必争,外洋营业险些是大刀阔斧地烧钱,疯狂抢夺市场。
延续4个季度,AIDC都保持着跨越40%的增速,但亏损也在扩大,这一季度,AIDC经调整EBITA亏损到达40.85亿元,同比扩大88%。
在电话集会上,蒋凡提到,于上个季度亏损的问题,主要有两个缘故原由:“其一,是上个季度在一些新兴市场举行了较为激进的投资;其二,是Choice商业模式的占比正在上升,但其盈利能力还需要时间提升。”
相比于其他跨境平台,AIDC在外洋耕作多年,既有跨境属性的速卖通,也有内陆属性更强的Lazada和Trendyol,而且有菜鸟作为底层支持力,在跨境最为庞大的履约一环上,越来越有优势,衍生出多种跨境模式。
这也意味着AIDC能在扩张市场的历程中,凭证内陆特色自行匹配谋划效率。例如,一些品类由于其特征可能更适合跨境销售,在半托管、全托管与第三方模式下生长;而更适合内陆发货的品类,商家也可以将许多商品备货到外洋,以“本对本”的模式生长。
值得注重的是,速卖通和菜鸟跨境物流运营协作优势更在凸显。
本季度,速卖通的订单同比增进,就来自于Choice为消费者提供的*竞争力的价钱和高配送速率,5日及10日配送妥投率均同比翻倍;而AIDC的高速增进,也为菜鸟的业绩添砖加瓦。
住手2024年3月31日止三个月,菜鸟团体收入为245.57亿元,同比增进30%,主要由跨境物流履约服务的收入增进所孝顺。
作为底层基建,菜鸟也在放肆投入期。本季度,菜鸟开通国际快递“超大件专线”,商家可通过该专线实现运动器材、家具、宠物用品、乐器等大件、超重商品的托管。现在,该服务已在韩国、美国、西班牙、法国等焦点市场落地;另有“跨境衣饰专线”,聚焦焦点服装产业带,服务速卖通衣饰大卖和工厂等商家出海。通过该专线,运往英国、比利时、荷兰等国的衣饰类商品最快5天可达。
不外,全球扩张加速之下,留给AIDC的窗口期也在缩减,亏损连续扩大的AIDC另有许多未知数。
03爆改不能停
从蔡崇信、吴泳铭到马云,合资人们轮流出来反省阿里的大公司病,并一拆六之后,险些所有的营业都在鼎力整改。
被寄予厚望的云智能团体变得加倍聚焦,削减了利润率较低的项目式合约类收入,焦点云公共产物(含弹性盘算、数据库、AI等)收入同比增进到达两位数。
财季内,云智能团体收入同比增进3%至255.95亿元,其经调整EBITA同比增进45%至14.32亿。因此,云智能团体是本财季内,阿里经调整EBITA同比增幅*的营业板块。
而内陆生涯团体随着收入同比增进19%到达146.28亿元;经调整EBITA为亏损31.98亿元,同比收窄21.2%。饿了么和高德订单增进,是推动内陆生涯团体收入增进的动力,而亏损收窄的焦点缘故原由之一,是饿了么抵家营业的亏损状态有所优化。
另外,大文娱团体在本财季的收入为49.45亿元,同比下降1%,由于优酷收入稍微下降所影响。不外,阿里影业的影戏营业收入有所增进,以及演出赛事线上票务平台大麦网的收入同比迅速增进。
从现在看来,成效才刚刚展现出来,没有人能确定这场爆改的最终下场,是踩雷照样封神。
不外,对于阿里这样营业、体量伟大的公司而言,能够从上至下、从左到右,统一变化的措施,已经异常艰难。
爆改不能怕,恐怖的是没有偏向、反频频复的改变。
随着盒马、菜鸟相继撤回上市,菜鸟和阿里云从自力拆分,到与淘天营业连系,吴泳铭上任后越来越多地推翻了张勇时期的决议。不外,自从吴泳铭上任之后,阿里的政策改造一向性正在变强。换言之,关于怎么变,阿里想得越来越清晰了。
去年9月12日,阿里巴巴团体新任CEO吴泳铭宣布全员信,就确立了两大战略重心:用户为先、AI驱动,逐步深入贯彻至今。
在此基础上,阿里巴巴将对三类营业加大战略性投入——一是手艺驱动的互联网平台营业,二是AI驱动的科技营业,三是全球化的商业网络。
除了外洋营业或许能够为阿里带来宛如昔时淘宝壮盛时期的增进盈利以外,久远来看,阿里对AI时代寄予厚望。
向内,去年 4 月,通义大模子问世后就开启了疯狂更新,克日,阿里云又带来了最新升级的通义千问 2.5,在权威基准 OpenCompass 上,通义千问 2.5 得分追平 GPT-4 Turbo,被称作是“地表最强中文大模子”。
向外,阿里也成了AI创业公司们的大金主,靠投资串联起了海内大模子创业领域的5大独角兽——月之暗面、MiniMax、智谱AI、百川智能和零一万物。
对于阿里巴巴而言,投入大量资源研究通用人工智能(AGI)和开发大型模子主要有三个主要目的:
1)对人工智能大模子的探索和对AGI的深入研究。
2)通义大模子与阿里云的商业模式异常契合。阿里设计将通义大模子与阿里云的先进AI基础设施举行软硬件的协同优化,为中国的开发者和企业提供一个AI能力壮大且性价比高的大模子推理服务。
“在全球局限内,像阿里巴巴这样既将阿里云作为主要营业,又将大模子作为主要营业的公司并不多见,我们以为这提供了伟大的时机。”
3)大模子能够为阿里巴巴其他营业的AI生长提供基础模子支持。这种支持将使钉钉、夸克、淘宝等其他营业拥有更壮大的AI底层开发平台,辅助它们的应用更好地向AI偏向转型。
现在的阿里站在时代变化的节点上,只有明确的偏向,没有明确的蹊径,这也意味着阿里还要继续爆改下去,而剩下的就要交给时间了。