为客户维护权益,是我们永远不变的使命!
这两天,市场终于最先嗅到阿里的希望,公司股价也从65美元往上走到了85美元,现在,阿里终于交卷了,现实若何呢?海豚君分利害两块,赶忙一看事实:
一)盼星星、盼月亮,终于盼来了双重主上市
阿里宣布,2024年8月尾完成香港主要上市转换,成为纽交所和联交所双重主上市身份公司。这可是自2019年底阿里回归香港之后,市场一直都在期待的事情。而香港也成了主上市地的主要作用就是,阿里能够进入港股通,接受南下这种更熟悉营业的资金来投资,应该有助于改善阿里连续低估的情形。
二)回购,是认真的!
上次财报时,公司把回购的弹药库扩充到了353亿美金(有用期2027年3月),此前阿里已宣布3月季回购了48亿美金,去年的回购额到达了125亿美金,还剩下300亿美金的回购。这就意味着这三年内,每年的回购额平均另有100亿美金。
而分红额上,3月竣事的财年一共合计分红40亿美金,其中通例分红24亿美金,稀奇分红是16亿美金。根据这个尺度,纵然稀奇分红以后没有,接下来三年分红上,估量每年至少25亿美金。
这样在已往的一个财报中,阿里分红 回购一年就是就是125亿美金加上40亿美金,回报率高达8%;而之后三年纵然不像已往一年那么高,100亿回购 25亿分红也是保底的,而当前阿里市值不到2100亿,对应的回报率已经到达了6%,显著超出美债收益率,这样的回报率,守候阿里进入港股通之后,很有希望吸引到海内险资等长线资金设置。
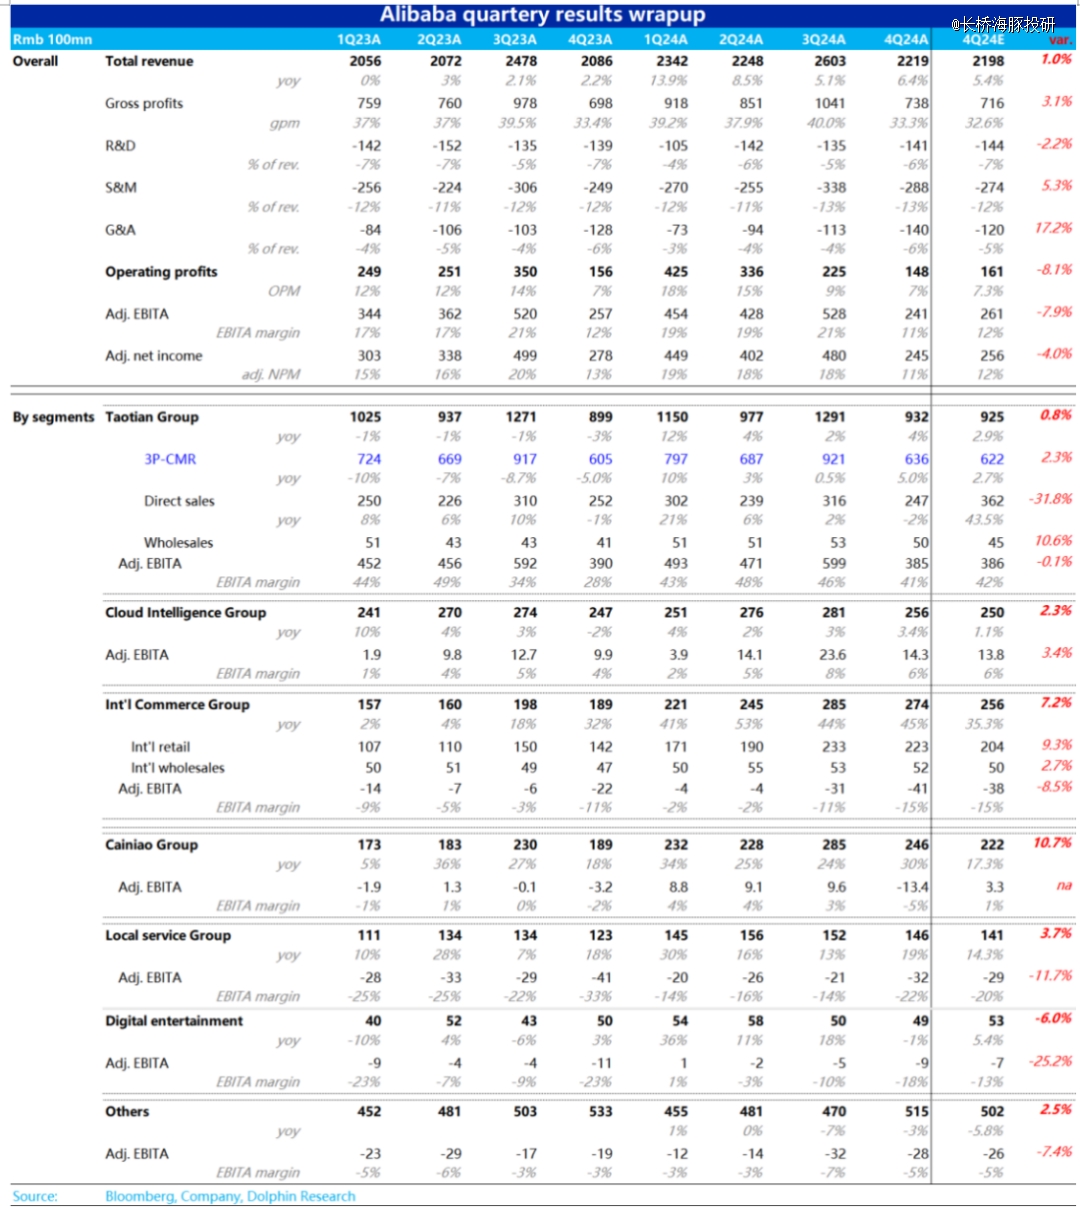
三)重点答题一:阿里云收入、盈利都不错
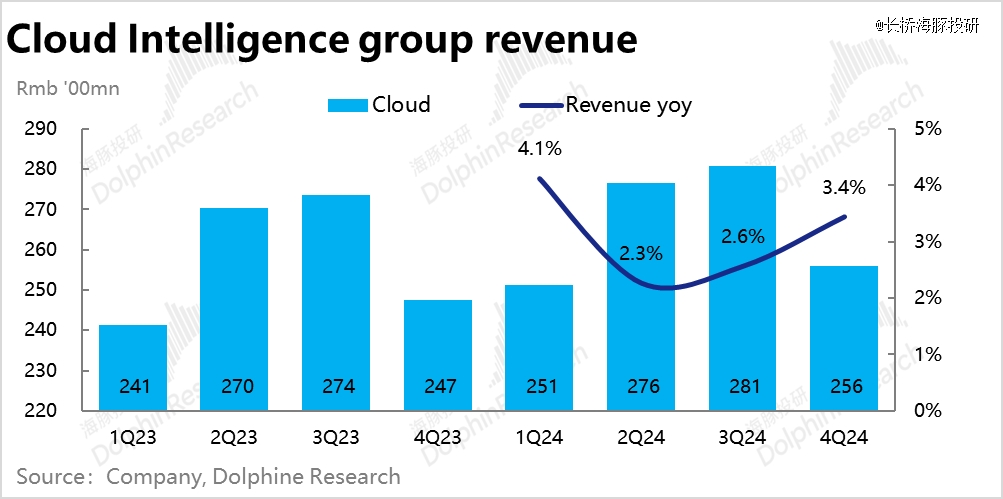
这次首尾两头都不错的,也只有阿里云了。对项目制低盈利难复制的私有云剪枝疗程进入尾声,阿里云最先有所转机,256亿的收入对应3.4%的同比正增进,算是小跨越了市场预期。而且焦点公有云两位数同比,AI相关三位数同比,阿里云倒是有磨底竣事的迹象。
更为主要的是,实现这个增进的同时,阿里云的利润释放反而更好了,去掉低质项目之后,纵然阿里云公有云产物大幅降价,调整后的利润仍然做到了14亿 ,同比增进6%。
四)重点答题二:淘天委屈可以
由于现在的阿里,整体照样大象的体型,手术台上躺着,刮骨疗伤当中。若是说小有改善,这次实在可以说一下一直病怏怏的淘天营业:
剔退单(注重,已没了“仅退款”影响)的淘天GMV 和订单量3月季都做到了双位数增进,海豚君估量也许率是GMV低双位数,订单量高双位数,纵然是说有之前一年同比低基数的问题,双位数的增进,对淘天而言,总算“回神了”。
不外由于淘天再入投入期,降低了变现率,现实淘天客户治理收入仅增进了5%,而这个投入不仅是对商家降低收费,也对用户增添了津贴,最终淘天调整后利润(Adj EBITA)同比下滑了1.4%。
走出预期差,这组数放出来,对于连续低迷的淘天来说是确确实实的改善。只是这个利好,经由市场的发酵,早已被充实订价,市场也已经把预期拉高了。
这次财报真正的增量信息是在盈利端:到底实现这些营收和运营目的,阿里投入了多大的价值?而对于这一真正的增量信息,阿里财报给出的谜底,在海豚君看来整体是失望的,淘天营业也没有海豚君预期中的盈利住手下滑。
五)阿里国际,收入一大步、亏损一大步
当前阿里三大重点(海内零售、国际零售和阿里云)之一,阿里国际这个季度高基数上不落伍,做到了45%的同比增进,收入体量已跨越了云营业,比市场预期的35-40%还要高一些,但这个营业超速增进的背后是模式调整带来:4月托管模式下的Choice订单孝顺占比已占到了速卖通整体的70%,速卖通最先从后台和前台周全向托管模式倾斜,动员国际零售收入同比56%的增进。
更能体现营业内生性有机增进的订单量同比增进了20%,在托管订单占比已有70%,往上通过模式改变拉收入的空间削减之后,后续还要重点关注投入带来的订单量发展速率。
而且,由于投入加大,亏损也在加大,调整后的亏损到达了41亿元,稍超出了市场预期。在拿下汤唯、沙特球星、而且还要冠名奥运会、欧洲杯,甚至之后还会有加倍着名的全球代言人要投,速卖通生怕亏损还要加大。
不外,当前情形下,作为阿里结构赛道中几个不多另有赛道盈利的营业之一,海豚君对这类前置性投入不做放大镜式苛责,更关注的是,这些投入撒下去之后,一两年内,阿里国际能不能有新生。
六)菜鸟:基础设施营业追随阿里国际高增、多亏
眼看利润就要连续转正的菜鸟,一季度随同着国际营业加大出海投入,高举5日达,收入加速增进倒30%,亏损同时放大——从上季度10亿的调整后利润,变为了13亿多的亏损,显著差于市场预期的3.3亿利润。由于国际与财年双向而生,当前菜鸟亏损的背后是国际营业的投入,同样不做苛责。
七)内陆生涯:增收、减亏
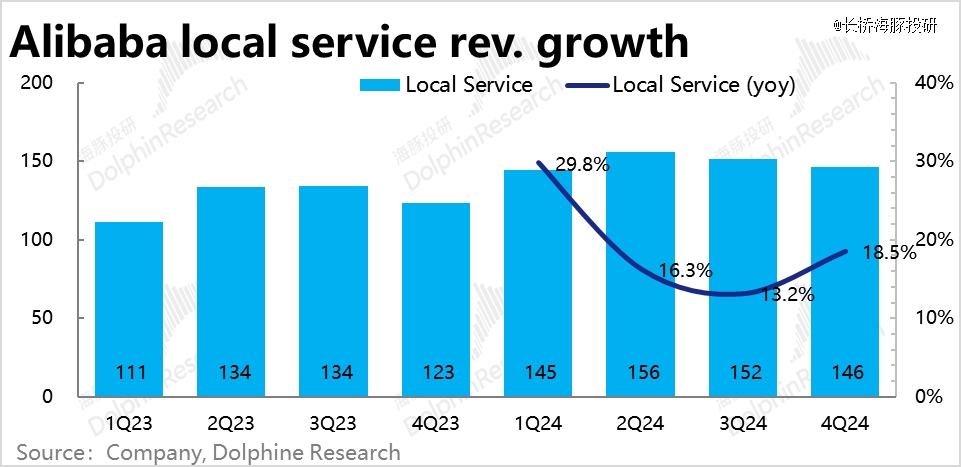
内陆生涯这个季度做到了19%的收入同比增进,增速有所加速。同时作为国际营业之外的第二大亏损王,差异于国际营业,这个营业减亏趋势照样在继续当中。22%的亏损率,同比去年的33%是在改善状态,但相比之前的三个季度实在亏损率有所加大,这个营业的亏损率也是超出市场预期的。
八)其他:泛娱乐和其他一箩筐的其他营业,从总数上看完全乏善可陈,尤其是泛娱乐,收入同比负增进,亏损还在加大。另外,蚂蚁去年四序度的利润从阿里分润数据上来看,应该也不太好,利润同比下滑20% 。
九)从毛利率的超预期和谋划利润率低于预期:这一高一低的背后是一个异常清晰的趋势,淘宝回归互联网之后,资产变轻的速率跨越预期,但转轻不改市场竞争,营销用度上最先大量投入,走到最终的谋划利润端,照样低于市场预期的。
十)裁裁裁!与焦点营业投投投对应的是,阿里团体整体职员还在加速裁员的状态,作为自然年旧年过,新年进的一季度,阿里猛砍靠近1.5万人!而上次的裁员岑岭时2022年三月季的9500人,裁员力度和速率险些肉眼可见的加速了。但纵然这样,阿里的员工数依然很高,到达了20.5万人。
从看阿里到现在,一个很显著的感受:阿里投入产出基本五年一个循环,上一个2015-2016年启动的五年周期以资产做重为主,而从2024年最先,下一个周期应该是甩肩负、资产做轻,而现在还在资产转轻 投入期,以是报表在利润端照样异常难受。
海豚投研看法:
原本阿里重启投入吓坏了投资者,事实已往几年的情形来看,阿里一说到投入期,基本是霹雳而上、无果而终。而现在投入又最先了,但这一轮投入才举行了几个季度,一个显著的差异是:阿里再变,这次也许纷歧样。
也由于看到淘天有“回神”迹象,阿里前段时间已经从*低估区的65美元,回升到了85美元,也就是说最焦点——淘天营业所体现的一些回暖迹象,已经被资金订价进去了一些。
这次财报真正体贴的是,实现这一效果,阿里到底投入了多大的成本,是不是超高效率换来的效果?这个才是真正的边际增量信息,惋惜的是,这次在利润上,阿里并没有给出很好的答卷。
不外这个问题,一定水平上,也是市场包罗海豚君在内报了一些“恨铁不成钢”的希望。理性角度,淘天还在修补大厦底层,国际营业带着菜鸟进入投投投模式,确实不应该寄于过高希望。
接下来,国际营业和海内零售营业都还会加大投入,在这轮投入的早期,而阿里要修补的地方太多,回神生怕照样会异常缓慢。总结起来,阿里整体照样偏孱弱的基本面 回购 双重主要上市的三线故事。这种情形下,海豚君对于当前阶段阿里的投资价值,海豚君的逻辑照样没有变:
a) 阿里仍然是一个手握靠近500亿美金的净现金;
b) 85美元(2100亿美金)下,保底120亿美金 的年分红回购体量,对应的是6%的分红回购收益率,妥妥跨越美债收益率。
照样那句话,纵然2024年阿里仍在是手术台上的业绩磨底,在回购的支持下,它的估值底部实在已经异常明确——往往当阿里掉到65-70之间,回购收益率已跨越7%的时刻,平安边际已经变得无比清晰。
固然,有人可能忧郁,加大投入之后,阿里的谋划现金流会走弱(这个季度是淡季233亿,同比下降了26%,若是接下来一个财年都是这个降幅的话,阿里整年的现金流入已经剩1400亿了),但纵然现金流转弱,一年1400亿的谋划现金流入仍然很夸张,对应,一年125亿美金的分红回购,分红回购比例也就65%(固然大多谋划现金流是海内发生的,现实都转移出去做分红回购有难度)。
一句话,500亿美金的净现金 200亿美金上下的年谋划现金流入,一年125亿美金的分红回购,对应6%的股东回报收益率,而基本面,在一步步的刮腐肉之后,也有活过来的迹象,阿里的投资逻辑正在悄然反转,对于今年的阿里,海豚君重点关注投资价值反转。
以下是业绩详细剖析
一、阿里财报新口径
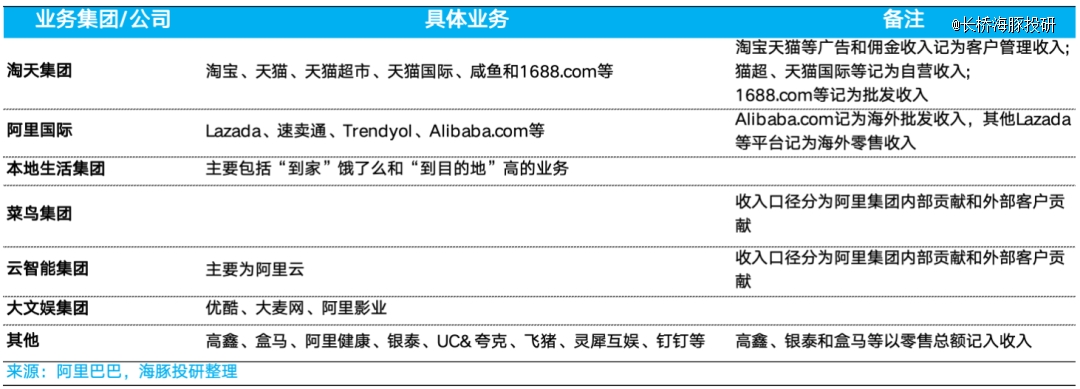
阿里2023年6月最先,大幅调整财报披露的口径,为了利便人人明白,海豚君照样先带人人回忆阿里新财报口径:
1)淘天团体:淘宝、天猫、天猫超市 入口直营;海内批发;
2)国际团体:跨境零售速卖通、跨境批发国际站、外洋内陆零售Lazada、Trendyol等;
3)内陆生涯:饿了么和高德;
4)菜鸟团体:与原来一样,但现在收入计法把阿里团体内其他营业当做客户,它们发生的收入计入到了菜鸟公司收入中;
5)智能云团体:阿里云,钉钉23年9月季度被剥到了其余营业;
6)泛娱乐团体:优酷和阿里影业;
7)其余所有:高鑫、盒马、阿里康健、银泰(这三个属含线下业态的自营新零售,原来在海内商务营业中);灵犀互动、UC、夸克(原泛娱乐营业中),飞猪(原内陆生涯营业中)、钉钉(原在云营业中)。
傍上胖东来,零售商超的「回春术」?
二、回归用户的淘天,功效和价值都不低
即定调淘宝天猫回归用户的顶层战略后,在流量倾斜中小商家和让利消费者的行动下,订单增速 > GMV增速 > 收入增速 > 大于利润增速,是普遍共识淘天团体后续一段时间内的业绩趋势。
本季度,公司示意GMV双位数增进,而且曾示意阿里的份额是提升的。因此应当略高于行业11.6%的增速。淘天的海内零售客户治理收入(CMR)则同比增进了5%,相比上季有显著的提速,比卖方约莫3%的增速预期也略高些。但据海豚投研领会,业绩前买方对CMR的预期应该也是拉齐到了5%。趋势上有改善迹象,但预期差角度算不上惊喜。
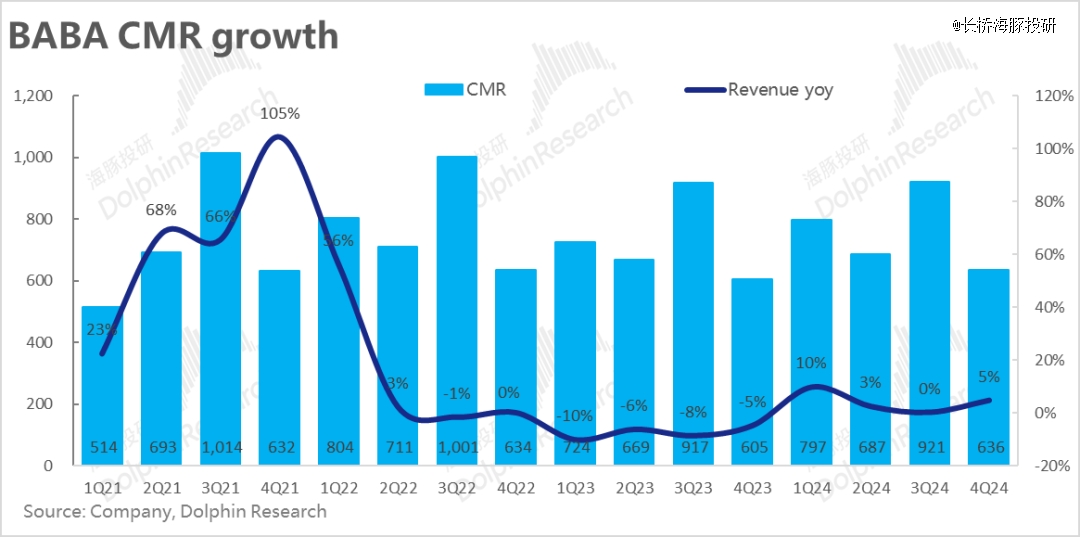
由此来看,经由一系列改造,应当确实让淘天的增进加倍的康健--商家/用户回归,用户更多更频仍的下单,更强的用户黏性。不外流向倾斜淘宝商家和让利消费者,一方面使take rate下降,GMV增进无法全额传到到收入上。
不外,另一个角度,津贴/投入的增添则进一步地侵蚀了利润的增进,淘天团体本季的adj.EBITA同比下降了约1.4%,在CMR略超预期的情形下,利润下降幅度和预期完全一致,换言之,投入对利润侵蚀比预期中的还更严重一点。
由于磨底、调整的周期也许率无法在几个季度内竣事,因其中短期内淘天的业绩也许率不会很悦目。决胜点也在与淘天后续削减投入和流量扶持后,还能不能保持较强的增进。
三、重资产自营营业继续缩短提效,1688.com焕发第二春
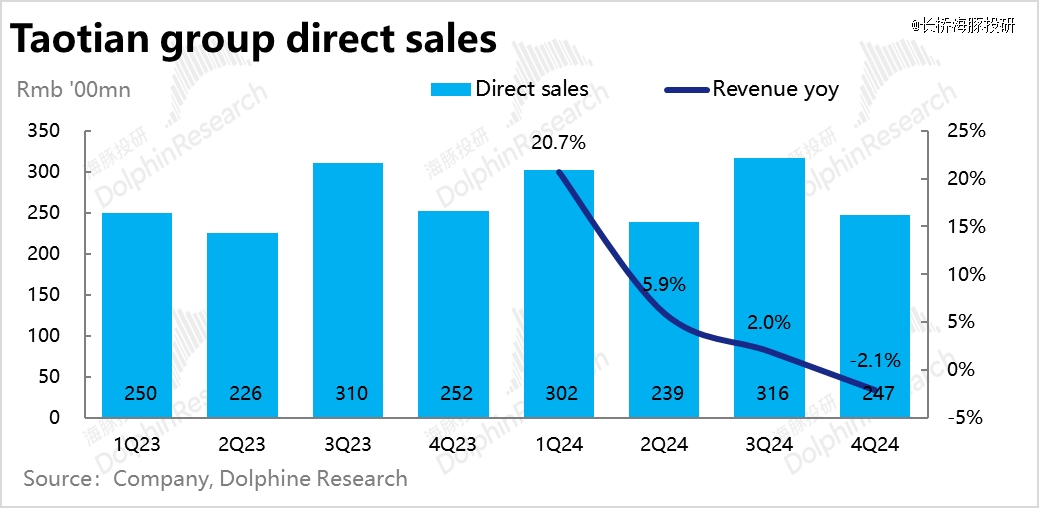
先前调整架构和财报口径后,现在的自营零售仅保留了天猫超市、天猫国际等焦点线上自营营业。本季度包罗天猫超市、天猫国际等淘天自营零售收入同比负增进了2.1%。如我们先前预料的,新治理层在梳理优质资产的阶段内,对重资发生意的热情并不高,因此重资产的自营营业也是处在缩短提效的阶段内。
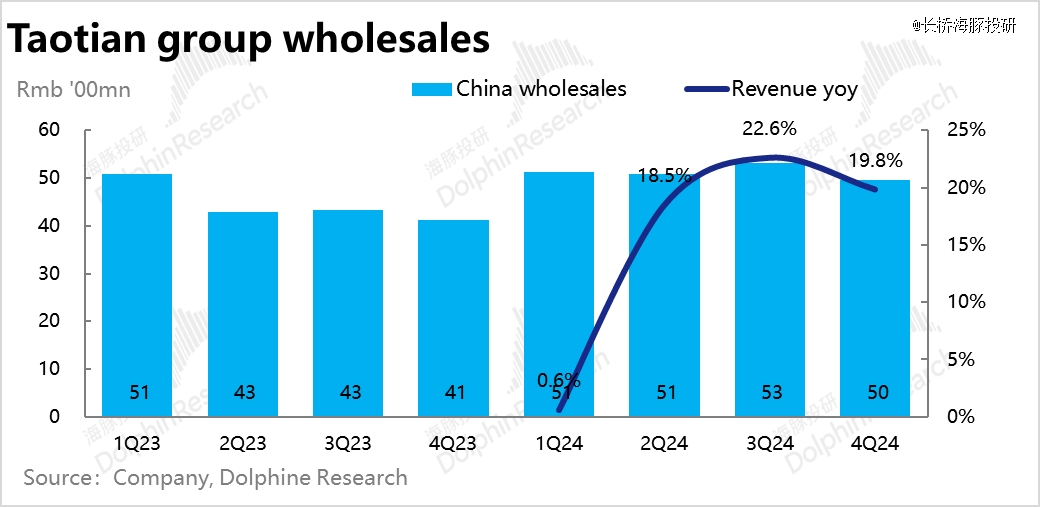
至于最元老的1688.com营业,作为淘天“性价比”打法的一个主要落脚点,定位缓慢转型2C且和Temu在货源上也有一定联动,本季度收入同比增进19.8%,保持着不俗的增速。
四、外洋大展拳脚,收入和亏损都比预期高
相比海内电商的内卷,跨境出海做增量是2023年以来海内互联网公司的共识之一。上季度业绩会时,公司就已明确示意会激进地投入,即便亏损显著扩大也要做出增进。
而现实的答卷上,增进和亏损的幅度都比预期的更大。国际商务本季在已不低的基数下,整体收入仍实现了45%的高增进,比预期的要高7%。其中,更受关注的国际零售营业同比增速更是到达56%。据悉全/半托管模式的Choice已占阿里速卖通70%的单量,周全转型的刻意和希望可见一斑。
其他细分营业中,土耳其电商Trendyol维持了双位数的订单增速。至于东南亚内陆电商Lazada现在重心则在改善利润上,大幅缩减了单均亏损。
而主要面向b端的跨境批发营业Alibaba.com增进相对,本季度同比增速11%。一方面,现在C端和全/半托管营业是国际团体的重点偏向,流量一定由2B向2C倾斜。另一方面,相比全/半托管的高效履约时间,Alibaba.com仍由商家自行履约的时效性,在“日进一卒”的跨境电商环境中,已不具备若干竞争力了。
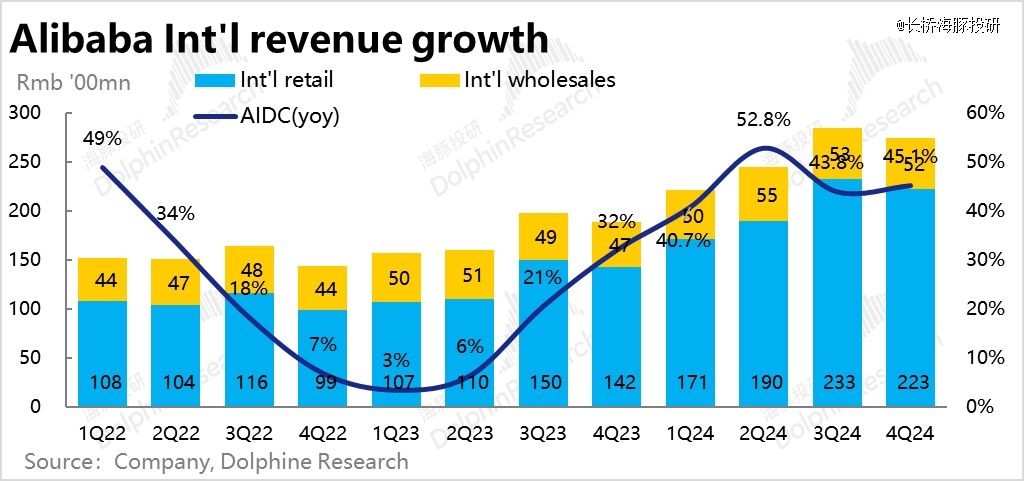
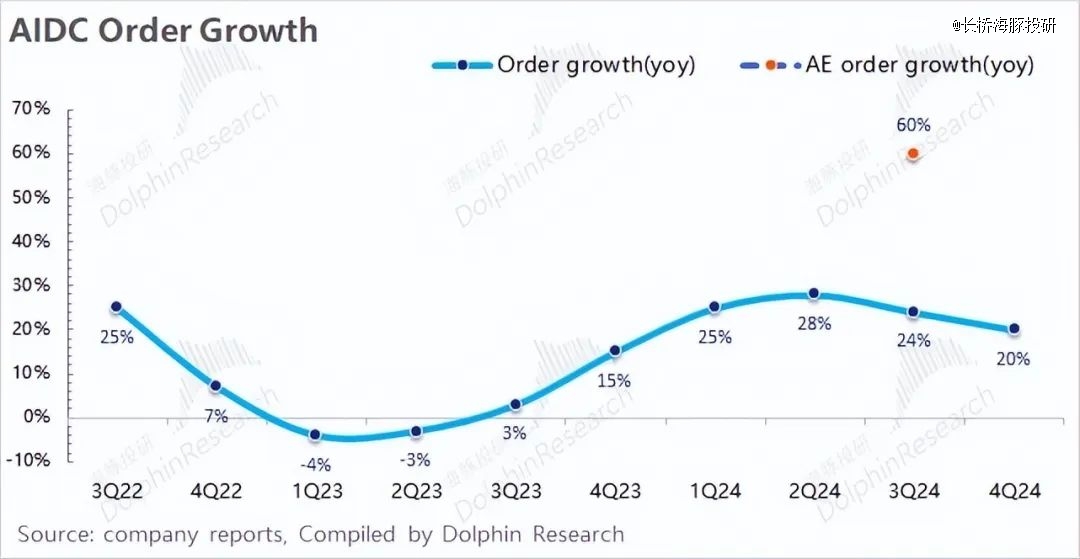
不外,剥离转型全托管对收入口径的影响后,更反映现实的国际商务整体订单增速本季是20%,随着基数走高,增进是在有所下滑的。
盈利角度,国际商务团体剔股权激励用度和摊销用度的谋划亏损(Adj. EBITA)飙到了41亿,亏损率环比走阔4pct到15%,比预期的38亿亏损更高。
不外,在加速获客、抢占市场的阶段,我们以为“一时”的亏损是可以接受的。一方面品宣和获客意味着不小的投入,另一方面,为了实现全/版托管模式和高效的履约,需要在仓储和装备上的大量投入。因此只要增速不崩,亏损扩大并非需要稀奇纠结的问题。更要害的是,在几个季度的投入期事后,国际团体在将规模、市场快速扩大后,亏损能不能也快速缩窄,甚至尽快扭亏为盈。
五、菜鸟继续借出海东风,但高投入下也转亏
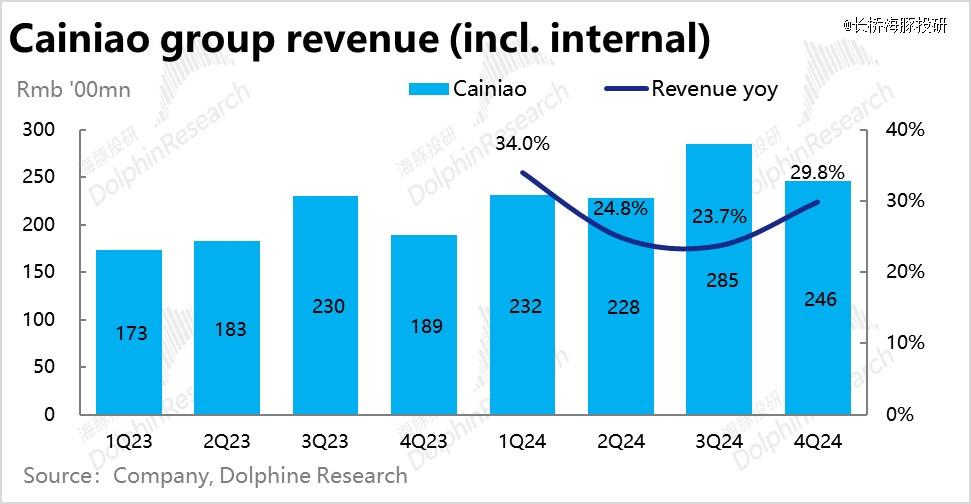
在改组后,菜鸟现在的收入口径包罗团体内部收入和外部客户收入,本季合计为246亿元,同比增速进一步拉高到近30%,比市场预期高近11%。现在的菜鸟是与出海营业近乎伴生的逻辑。跨境营业高速增进背后所需的仓储、物流服务,兄弟单元的菜鸟是直接受益者。国际营业超预期下,菜鸟也同样云云。
不外,由于阿里在跨境上越发强调的配送时效性(5日、10日达等),对菜鸟的运营成本和资源最先也发生了显著压力。本季度菜鸟的亏损(adj.EBITA)也到达了13.4亿。只管卖方最新的预期中也以为菜鸟会转亏,但现实幅度比预期要更高。
六、扔掉垃圾项目,阿里云增速、利润双提速
阿里团体市值的第二支柱--阿里云营业,在改组后同样在收入口径中包罗了团体内部发生的收入。本季阿里云团体实现收入256亿,同比增速继续小幅改善到3.4%,现实营收比预期高约2%。
虽然*增速仍不高,但市场在阿里自动放弃低质量私有/夹杂云营业的情形下,增速仍能改善。相比之下,公有云产物的收入增速已达双位数。
同时,本季度调整后的EBITA利润做到了14亿,比预期高3.4%。在甩掉低质项目后,增速和利润双双改善,展现了一个不错的中期远景。
七、内陆服务亏损也扩大
在去年刚走出疫情的相对低手艺下,阿里内陆服务收入增进18.5%有所提速,还算是不错的显示。然则单季亏损也扩大到了32亿,比预期要多亏近11%。
八、文娱实属“秤砣”,其他“N”公司同样是亏损扩大
若是上文提及的几个优质明日系营业的亏损扩张,能以为了夺回发展,而必须增添投入。那么大文娱和其他“N”公司,本就在阿里团体内的优先度不高,更多应当剥离“无效”资产,为团体降本增效。但本季显示并不如人意,现实EBITA亏损都比预期要高。
其中大文娱板块在营收同比萎缩1%的同时, 亏损反而继续扩大到了9亿。营收和利润端都显著逊于预期。
九、变化中的阿里,增进改善的价值是周全恶化的亏损
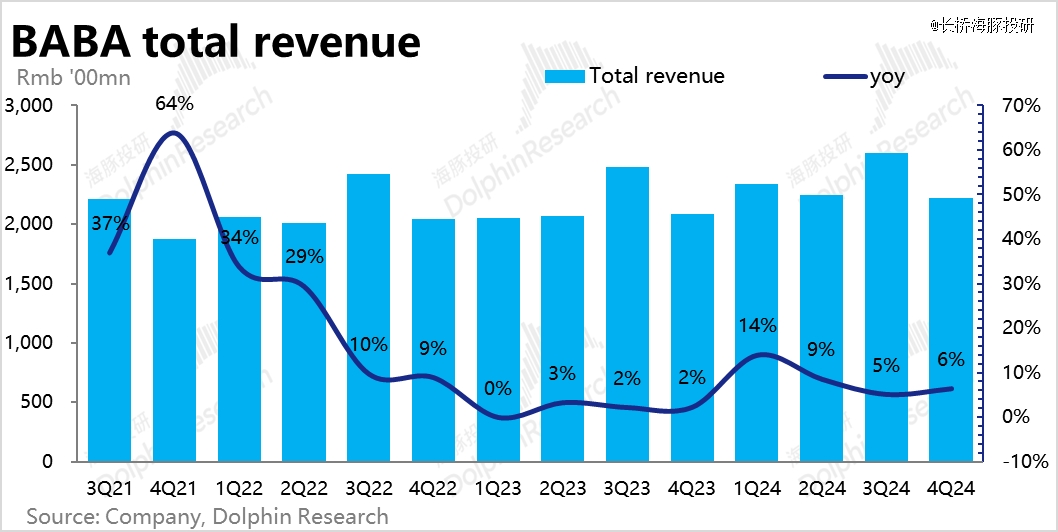
团体整体来看,淘天营业收入虽无惊喜,但事实CMR增进提速。同时,国际商务 菜鸟“跨境双子星”的强劲增进,云团体和内陆生涯也稍强于预期的增进下,本季团体整体营收比预期略多了近20亿,收入端的提速值得一定。
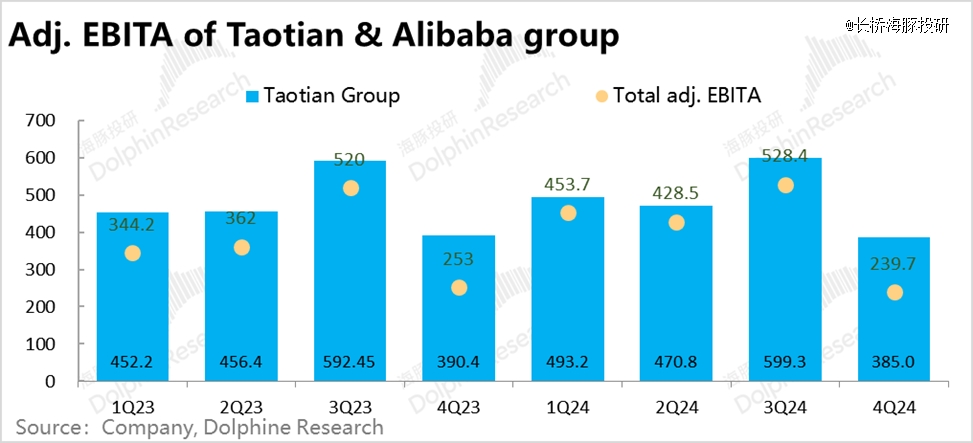
但利润上,占绝大大头的淘天团体adj.EBITA负增进,基本定召团体整体利润不会悦目。而其他板块中,除了智慧云团体的利润率呈改善趋势,其他各子团体的利润基本是周全恶化的状态(下图中清晰可见利润率普遍呈45度角向下)。
现实亏损金额上,除去淘天和有改善的阿里云,其他所有板块合计的EBITA亏损是由去年的95亿,增添到了123亿,亏损增进幅度近30%。
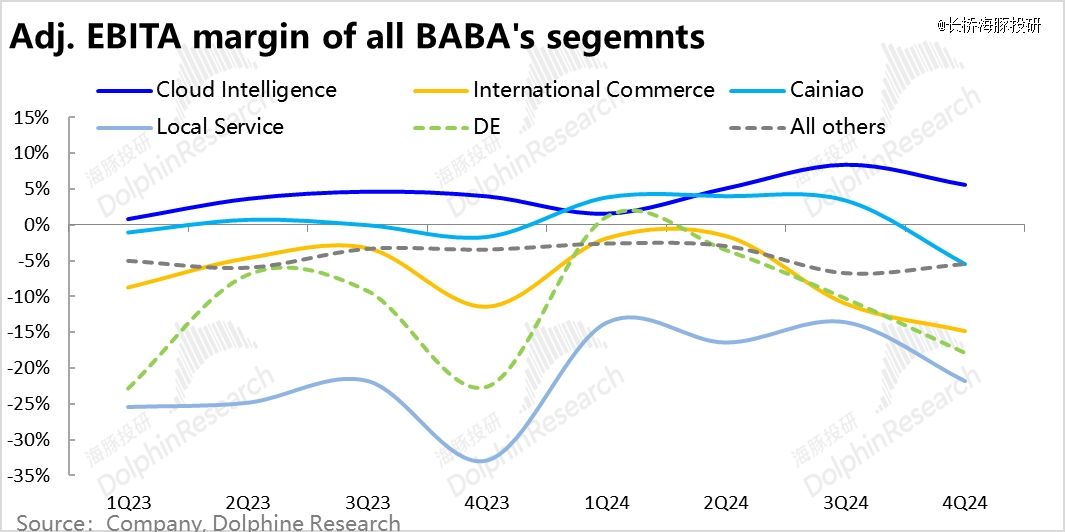
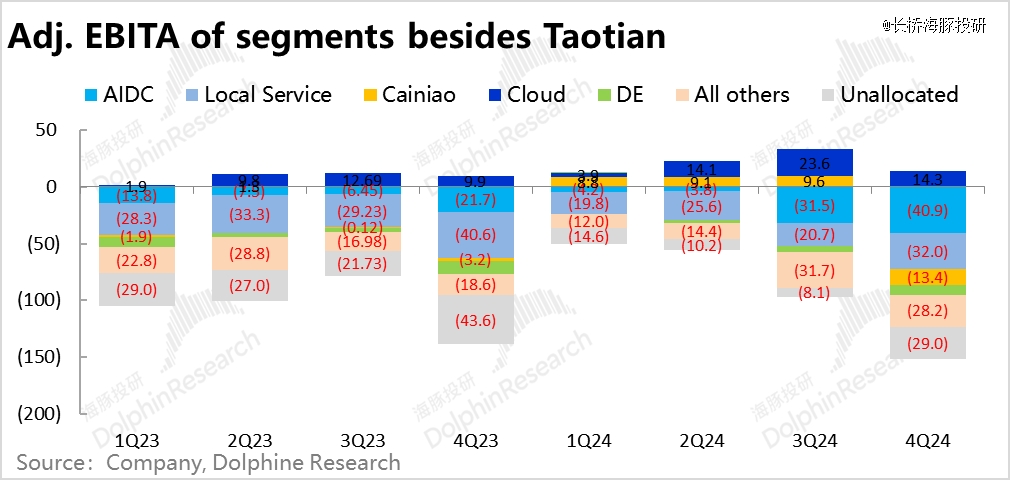
总体上,阿里团体本季调整后的摊销前谋划利润(EBITA)约240亿,与市场预期少了近20亿,显著的不及预期。可见为了夺回份额和增进,阿里各营业团体支出的价值都不小。
十、用度若何更改—该花花,该省省
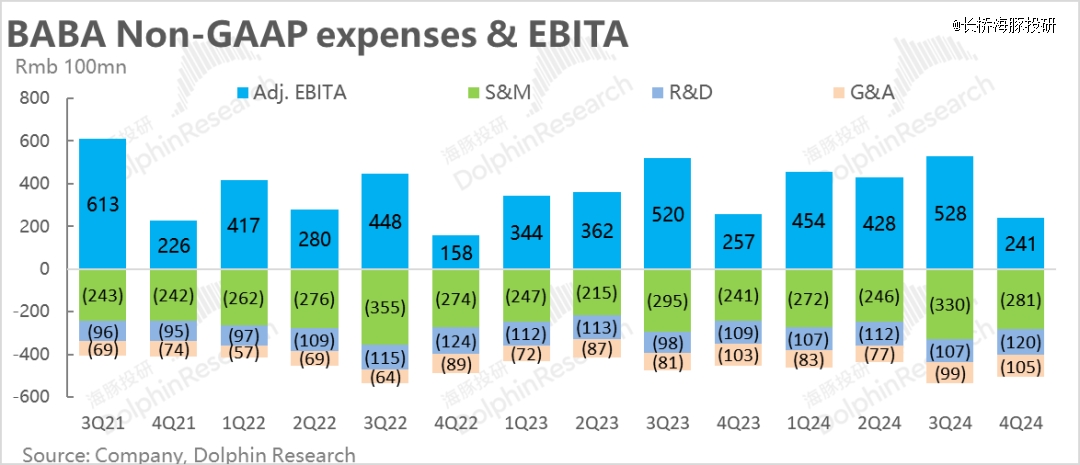
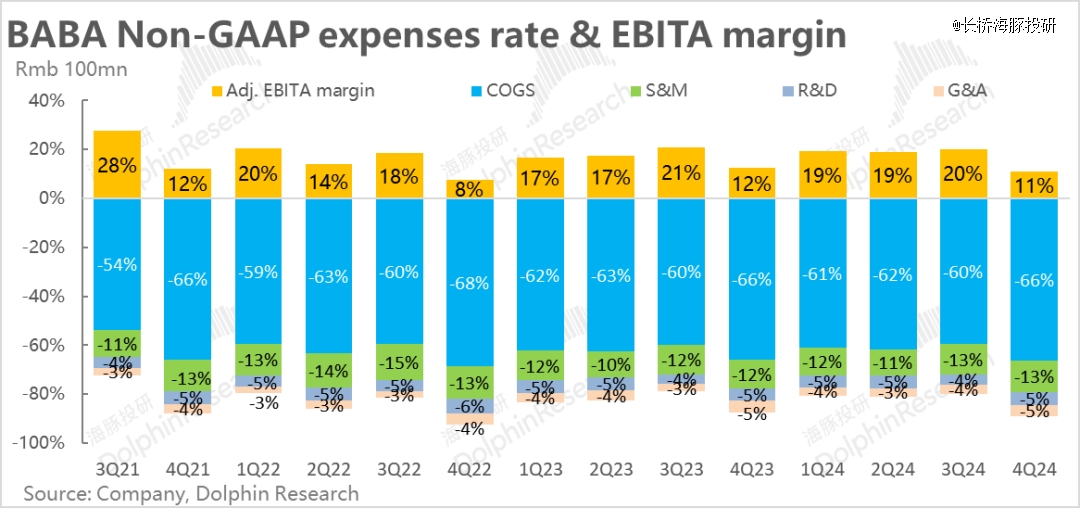
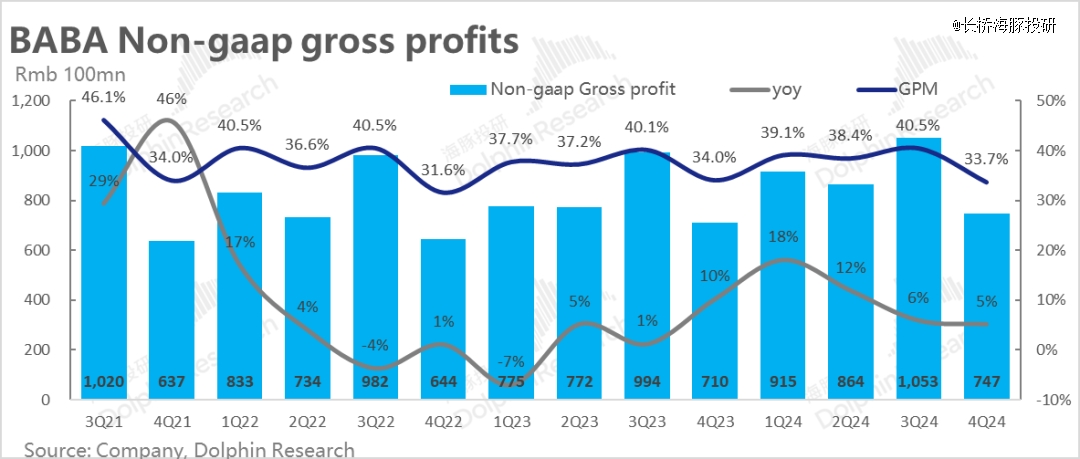
看完头尾的营收和利润,成本和用度的更改若何?首先,本季度阿里剔股权激励后的毛利率为33.7%,在阿里逐步边缘化、放弃低质资产/营业的情形下,毛利率反同比削减了约0.3pct。只能是阿里自身缩减价钱,增添投入导致的效果。
用度上,从剔股权激励的三费来看, 阿里宣布重新进入投入期后,营销用度同比增添了近40亿,研发支出也增添了约11亿。可见在促进增进的用度上,阿里简直不小气。而相对对内的治理用度上则仅增进了2亿,可见对内开支上阿里仍是节约的。用度增添幅度和其对营收的拉动效营间显著的正相关性,展现了公司把钱花在刀刃上的取舍。