为客户维护权益,是我们永远不变的使命!
最近,岂论是国际照样海内,无人驾驶圈都打得如火如荼。就在海内独角兽扎堆IPO时,英国杀出一个超级独角兽:Wayve。
近期,该公司完成C轮融资,总金额达10.5亿美元(约76亿元),由软银团体领投,英伟达、微软等着名科技公司跟投。值得注重的是,这是英国有史以来规模*的AI融资,也是全球排名前20的AI融资(源自FT)。
Wayve是一家自动驾驶手艺公司,为货运、出行、物流、都会交通提供解决方案,应用场景包罗乘用车、货车。
它是全球*在100个都会部署自动驾驶手艺的公司。Wayve的产物,有的用来配送最后一公里,有的植入在大牌乘用车上(自动驾驶软件)。
Wayve的耐久目的是实现“全无人驾驶”,但现在的产物约莫分为2类:基础版的L2 高阶智能驾驶系统。
这家公司确立于2017年,由剑桥大学博士Alex Kendall和Amar Shah在英国确立。2022年1月,它曾获得B轮2亿美元融资。
那么问题来了。在海内,无人驾驶行业普遍盈利难题——这种现状,在Wayve等欧洲公司身上是否同样存在?他们是怎样解决的?
据铅笔道研究院考察,欧洲的无人驾驶独角兽数目,远远要低于海内:已往1-2年,海内已IPO或靠近IPO的公司至少20家。其中,约有7-8家已经在设计上市,另有7-8家到了B-D轮,也到了IPO的临门一脚。
但欧洲并不是。据公然可见的资料,欧洲无人驾驶独角兽约莫3-5家。这其中,有些还已经停业整理——它们也普遍面临盈利挑战。
Wayve(英国)是其中势头对照好的,手上资金弹药足够;法国也有2家独角兽公司,划分是EasyMile、Navya。
其中,Navya曾经走在商业化的最前方,于2018年在Euronext Exchange生意所(法)上市,但也最早沦为先烈——于2023年1月开启整理程序。那时,该公司另有206名法国员工,但随后一切被接受。
因此,从Navya的生长历史,更能窥见欧洲无人驾驶的盈利挑战。
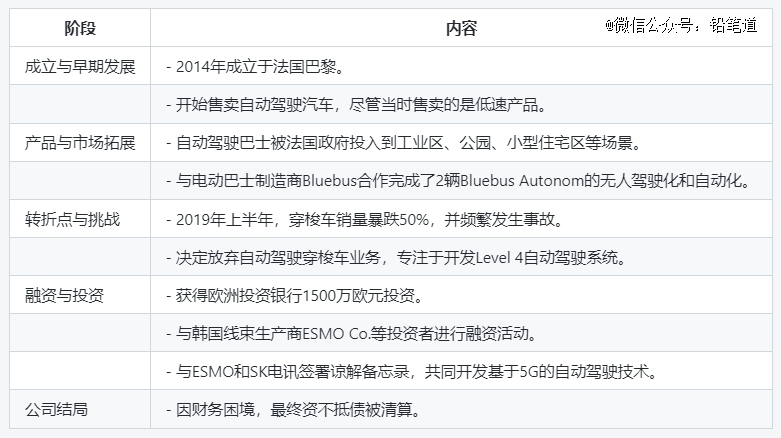
Navya确立于2014年,确立之初就最先售卖自动驾驶汽车。随后,Navya的自动驾驶巴士被法国政府投入到各个角落,工业园、公园、小型住宅等。
OpenAI的神秘新品是什么?
仅仅用了4年,Navya就完成了上市里程碑,市值曾高达1.9亿欧元。2019年上半年,由于频仍发生事故 舆论压力,Navya汽车销量暴跌50%——这算是其要害转折点之一。
在营业上,它放弃了自动驾驶整车营业,转而为客户开发L4级其余自动驾驶系统——而这个大偏向,正是海内独角兽们的主攻偏向。
该营业的探索是艰难的。
面临逆境,Navya追求欧洲投资银行辅助,获得了1500万欧元投资,并向韩国线束生产商ESMO Co筹集了分外资金。
它的现实挑战,在其财政报表中均有体现。
2022年上半年,Navya收入为260万欧元,而2021年同期为400万欧元,下滑幅度达40%。更为恐怖的是,它的净亏损达960万欧元,净亏损率达369.23%。
2021年同期,其净亏损额约750万欧元。
现在的Navya现实已经陷入财政逆境。令人意外的是,造成逆境的背后缘故原由,与海内行业高度相似:市场竞争猛烈、研发成本高昂、市场推广难度增添等。
而铅笔道此前有报道,海内盈利难题的焦点缘故原由有几个:
首先是营业方案尚不成熟,还处在高昂的连续投入期。
好比禾赛科技,去年净亏损4.76亿元,但整年研发用度便达7.905亿元;好比知行科技,2020年净亏损0.54亿元,昔时的研发用度为0.441亿元。
其次是商业化空间有限、客户有限。
这两个缘故原由中,前一个缘故原由更为要害。在Navya案例中,这一点显示得更为突出——由于手艺不成熟导致事故频发,造成其无人驾驶汽车销量暴减。
由此可见,对于一个高科技产业而言,失败或乐成的要害,不在于融资若干或是上市早晚,而在于手艺的成熟度及商业化希望。
海内无人驾驶行业也是云云,切莫被着急IPO的心态冲昏了头。